
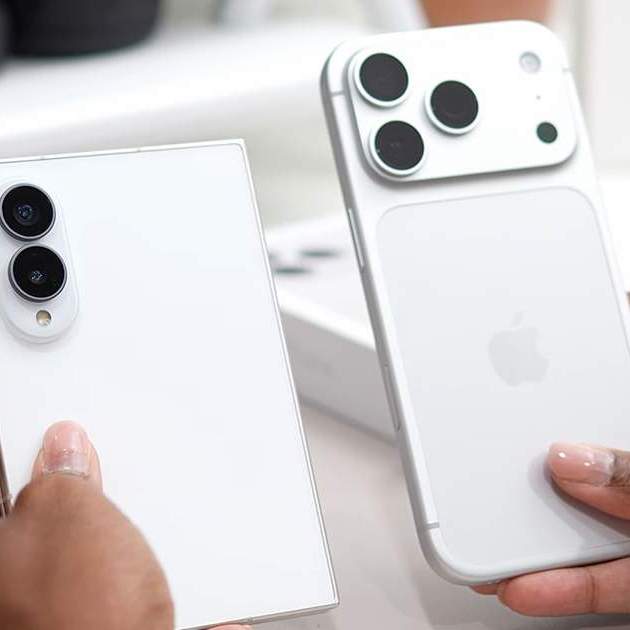
El mercado mundial de teléfonos inteligentes ha registrado en el tercer trimestre de 2026 su volumen de envíos más bajo de los últimos 14 años, al experimentar un desplome del 20% interanual, según el informe publicado por la firma Counterpoint Research. La severa crisis en la cadena de suministro de componentes, sumada a la escasez crítica y al fuerte encarecimiento de los módulos de memoria, ha constreñido drásticamente la capacidad de producción de los principales fabricantes, profundizando la brecha de rentabilidad entre los terminales de gama alta y los segmentos de entrada o gama media.
De acuerdo con las declaraciones de Shilpi Jain, analista sénior de la firma de estudios de mercado, esta coyuntura económica está transformando los hábitos de consumo a escala global. Los usuarios tienden a prolongar el ciclo de vida útil de sus terminales, recurren con mayor frecuencia al mercado de dispositivos reacondicionados y, en caso de optar por una renovación, eligen modelos de gama alta con mayor valor añadido. Esta dinámica ha permitido a gigantes como Samsung y Apple amortiguar el impacto del descenso en volumen y consolidar su hegemonía en ingresos frente a la contracción generalizada del sector.
Samsung y Apple resisten la crisis; las marcas chinas encajan caídas de hasta el 30%
A pesar de registrar un ligero descenso del 3% en su volumen global de envíos, Samsung incrementó su cuota de mercado hasta el 23%, manteniéndose en la primera posición mundial. El éxito inicial de la nueva familia de plegables Galaxy Z Fold8 y el control directo de gran parte de su cadena de aprovisionamiento amortiguaron la crisis, mientras que la serie Galaxy A sostuvo el volumen en mercados emergentes. Por su parte, Apple alcanzó un 22% de cuota de mercado, la cifra más alta registrada por la firma de Cupertino en un tercer trimestre. El tirón comercial del iPhone 18 Pro en plazas estratégicas como China e India compensó la falta de un modelo estándar en este ciclo y el consecuente ajuste de precios en las generaciones previas.
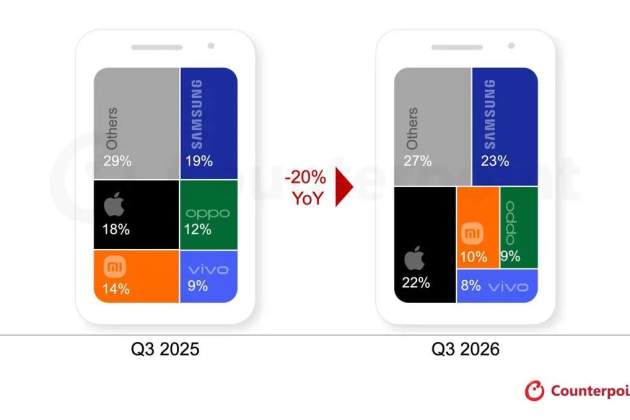
En el extremo opuesto, la industria asiática ha encajado el golpe de forma severa. Marcadores como Xiaomi (10%), OPPO (9%) y vivo (8%) registraron contracciones de envíos de entre el 20% y el 30% interanual. Xiaomi optó por reducir su exposición en gamas medias de mercados internacionales para concentrar inventario en la serie Xiaomi 18 y sus dispositivos plegables.
OPPO continuó reorganizando sus estructuras tras integrar la operativa de OnePlus y realme, mientras que vivo priorizó China e India para sostener sus márgenes. Las previsiones de los analistas advierten de que la tensión en el suministro de memorias se prolongará durante al menos un año más. La crisis de componentes acelera la polarización del mercado móvil, donde solo las marcas con control de la cadena de suministro o márgenes holgados en la gama alta logran mantener la rentabilidad.