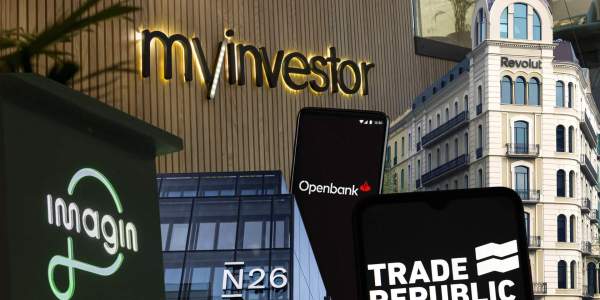
Revolut acaba de anunciar que ya tiene más de 7 millones de clientes en España, un mercado en el que ni siquiera existía hace una década. El neobanco, que espera seguir creciendo y arrancar el año 2027 con 8 millones de clientes en el país, ha conseguido hacerse especialmente fuerte entre los jóvenes, sobre todo los menores de 35 años. Pero no es el único.
El fenómeno de los neobancos y de las entidades digitales ha adquirido ya una dimensión considerable en España. Sumando las cifras declaradas por las principales plataformas, alcanzan alrededor de 18,5 millones de clientes, aunque el dato no equivale a 18,5 millones de personas distintas. Ya que un mismo usuario puede tener una cuenta en Revolut, pero también en Imagin, Openbank, N26, Trade Republic o MyInvestor, e incluso utilizar varias de ellas al mismo tiempo.
Aun con este solapamiento, el volumen da una idea de hasta qué punto estas entidades han dejado de ser una alternativa minoritaria para convertirse en grandes competidores de la banca tradicional. De estas seis entidades, Revolut es la que cuenta con un mayor número de usuarios, más de 7 millones en España y 80 millones a nivel mundial.
Revolut espera tener 15 millones de clientes en 2030
La compañía tiene, además, una enorme implantación entre los jóvenes. Su principal franja de edad se sitúa entre los 25 y los 34 años. Y su objetivo, declara, es seguir ganando escala y comenzar 2027 con 8 millones de clientes en el país para llegar a los 10 millones a lo largo del próximo ejercicio, y a los 15 millones en 2030, lo que le convertiría en el segundo banco con más clientes del país, solo por detrás de CaixaBank.
Muy cerca se sitúa Imagin, el banco digital de CaixaBank, que nació en 2016 y fue relanzado en 2020, y que ya alcanza los 4,2 millones de clientes tras sumar 400.000 usuarios en apenas doce meses, de junio a junio. Su propuesta está especialmente orientada a los menores de 35 años, una franja en la que concentra buena parte de su base de clientes.
Le sigue Openbank, la entidad digital de Santander, que cuenta con 28 millones de clientes entre Europa y América, de los que 2,3 millones se encuentran en España. La edad media de sus clientes en el mercado español ronda los 37 años, al igual que Trade Republic, que ya supera los 2 millones de clientes en España, mientras que N26 roza los 6 millones a nivel global y acumula más de 2 millones de altas en el mercado español. En este último caso, cerca del 40% de los clientes tiene entre 36 y 45 años. MyInvestor, que también ha rebasado el millón de clientes, concentra su mayor porcentaje en la franja de 25 a 34 años, con un 32%, según datos recopilados por ON Economía.
De las comisiones a la nómina: así han triunfado los neobancos
El éxito de los neobancos comenzó a fraguarse antes de la pandemia, cuando la banca tradicional todavía estaba muy marcada por las comisiones y una operativa que exigía, en muchos casos, pasar por la oficina. Frente a ese modelo, estas nuevas entidades llegaron con cuentas 100% digitales, sin coste, con un proceso de alta sencillo, sin oficinas ni papeleo.
La pandemia aceleró después la digitalización de los servicios financieros y, con la recuperación de los viajes, los neobancos encontraron otro importante motor de crecimiento. Sus tarjetas, sin comisiones en los pagos y retiradas de efectivo en el extranjero, se convirtieron en uno de sus principales atractivos.
A ello se sumó el ahorro. Con la fuerte subida de los tipos de interés a partir del año 2022, los neobancos lanzaron cuentas remuneradas y depósitos con rentabilidades que llegaron hasta el 4,5%, en muchos casos por encima de las ofertas de la banca tradicional. Así, Revolut desvela que actualmente los españoles mantienen más de 3.200 millones de euros en sus cuentas remuneradas, un 80% más que hace un año, mientras sus depósitos crecieron un 62% en doce meses. Y MyInvestor destaca que la mitad de sus clientes ya cuenta con algún producto de inversión y capta 400 millones de euros mensuales en inversión.
Ahora el reto es dar el siguiente paso: convertirse en el banco del día a día. Muchos neobancos todavía no ofrecen productos como préstamos o hipotecas, pero su principal público es joven y, en muchos casos, aún no se plantea comprar una vivienda. Por eso buscan aumentar la vinculación con servicios como Bizum y, sobre todo, la nómina. Revolut, de hecho, ha aumentado un 69% en un año los clientes que reciben su salario directamente en la plataforma, mientras que en Imagin el 56% de los usuarios tiene sus ingresos domiciliados.