La prima de riesgo exigida por los inversores a los bonos franceses con vencimiento a diez años en comparación con el bund alemán se amplió este jueves por encima de los 170 puntos básicos, registrando la mayor brecha entre ambas referencias desde noviembre de 2011. El movimiento se produce después de que el rendimiento del bono galo perforara la cota del 5% hasta alcanzar el 5,1415%, lo que eleva el coste de financiación de Francia a máximos no vistos desde julio de 2002.
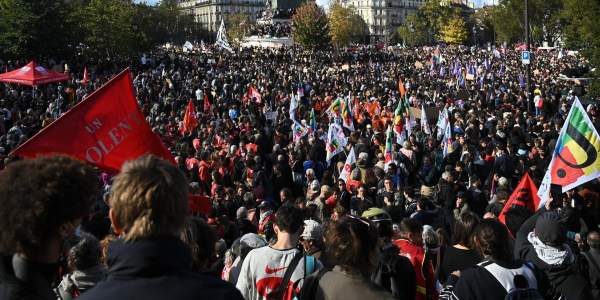
La presión en el mercado secundario sobre la deuda soberana de Francia se ha intensificado en las últimas semanas. Al endurecimiento de la política monetaria del Banco Central Europeo (BCE) por la subida del petróleo se suma la preocupación por la sostenibilidad de las finanzas públicas galas. Este temor se ha visto alimentado por los disturbios registrados el pasado fin de semana, que amenazan con bloquear las medidas de consolidación fiscal, y ante la inminente decisión de la agencia de calificación Moody's sobre el rating del país.
El riesgo de un círculo vicioso macroeconómico
A pesar de que el interés del bono encontró una resistencia inicial en el 5%, la superación de este umbral refleja un castigo específico a la economía francesa. Según Michiel Tukker, estratega sénior de tipos de interés de ING Research, esta divergencia con el resto del mercado sugiere, no obstante, que "los riesgos de contagio a la eurozona aún se consideran mínimos".
Por su parte, Charlotte de Montpellier, analista de la misma entidad, advierte que el comportamiento de la deuda refleja dudas crecientes sobre la capacidad de cualquier futuro gobierno para aprobar las reformas necesarias. «Esto crea un círculo vicioso», señala la experta, subrayando que el deterioro de las condiciones financieras debilita un crecimiento ya de por sí frágil al encarecer el crédito.
Bajo este escenario, ING Research ha rebajado sus previsiones para el producto interior bruto (PIB) de Francia, anticipando una expansión de tan solo el 0,3% en 2026 y del 0,6% en 2027, con sesgo a la baja. Con estas cifras, el objetivo gubernamental de reducir el déficit al 5% del PIB en 2027 parece "particularmente frágil". Asimismo, la entidad anticipa que Moody's rebajará mañana la nota de solvencia de Francia en un escalón, de 'Aa3' a 'A1', para alinearla con los criterios de Fitch y S&P.
La confianza empresarial resiste, pero sin reflejar el impacto social
En el plano macroeconómico, el Instituto Nacional de Estadística y Estudios Económicos (Insee) informó de que el indicador sintético del clima empresarial en Francia repuntó ligeramente en octubre hasta los 97,5 puntos (frente a los 96,4 del mes anterior), aproximándose a su promedio histórico de 100. La confianza mejoró de forma notable en el sector manufacturero y los servicios, contrastando con nuevos deterioros en el comercio minorista y la construcción.
Sin embargo, desde ING Research matizan que la encuesta del Insee se realizó antes de que se manifestara el impacto de las recientes protestas sociales. De Montpellier recuerda que el coste económico de la violencia es solo la parte más visible, siendo el verdadero peligro la persistencia de los disturbios, que podría erosionar la confianza a largo plazo.
Finalmente, la analista advierte de que la actual parálisis política deja al gobierno francés en una encrucijada histórica: sin margen fiscal "para comprar la paz social" mediante gasto público, y sin suficiente capital político para imponer de forma directa los ajustes presupuestarios exigidos por Bruselas y los mercados.