Nickel compleix cinc anys a Espanya amb més de 2.700 punts físics. El neobanc del grup BNP Paribas ha construït una xarxa a través d'estancs, administracions de loteries i comerços de proximitat —que només supera CaixaBank— on els clients poden obrir un compte, ingressar i retirar efectiu o realitzar diverses operacions.
La companyia creix en sentit contrari a la banca tradicional. Mentre ells redueixen la seva presència física tancant oficines i caixers, Nickel aprofita aquest espai a les grans ciutats i als municipis per oferir serveis financers. "La necessitat de contacte i d'una atenció presencial", destaca Nerea Toña (Bilbao, 1977) en una entrevista amb ON ECONOMIA, "ha convertit Espanya en el seu segon mercat més gran després de França", el seu país d'origen.
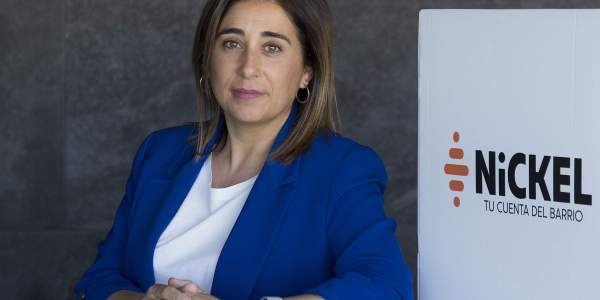
En total, Nickel suma 13.879 punts actius a Europa, dels quals 8.664 són a França, 2.722 a Espanya, 1.133 a Bèlgica, 752 a Portugal i 608 a Alemanya. Des de l'entitat asseguren que encara "hi ha molt per fer a Espanya" i volen continuar ampliant la seva presència física. Al capdavant d'aquesta expansió hi ha Nerea Toña, que va arribar a Nickel el 2019 per preparar el llançament de la companyia a Espanya i que des d'abril de 2025 ocupa el càrrec de consellera delegada.
El nou pla estratègic de Nickel té l'objectiu d'assolir els 20.000 punts en quatre anys. Quin paper jugarà Espanya en aquest creixement?
D'aquests 20.000 punts, la meitat han de ser fora de França i Espanya és el principal país després de França, així que podem créixer. A Espanya, de fet, hem crescut un 40% en només dos anys, passant d'uns 1.800 a més de 2.700 punts Nickel. Nosaltres entenem que hem de continuar oferint servei als nostres clients de forma presencial, perquè encara hi ha un percentatge molt alt de la població que requereix aquesta presencialitat. Així que continuarem creixent aquí. També tenim com a objectiu arribar a 4,4 milions de clients actius a nivell global.
Per què Nickel aposta per obrir punts físics mentre la banca tradicional fa anys que tanca oficines?
No tothom té competències digitals i necessita una atenció més presencial. El fet de comptar amb una xarxa de punts Nickel on poder anar, poder operar i poder preguntar, és molt important per a un perfil de gent determinada. De totes maneres, oferim un model híbrid i es poden fer gestions digitalment o acudir a un punt de venda.
La xarxa de Nickel ja és la segona més gran a Espanya, només per darrere de CaixaBank. Esperen superar-la?
No ens hem proposat superar CaixaBank, però sí continuar creixent. Hi ha un percentatge alt de persones que encara requereix una atenció presencial i no se l'està atenent com vol, entre altres coses, perquè hi ha hagut molt tancament de sucursal bancària. I nosaltres anem una mica a contracorrent, obrint on la resta està tancant. Tenim encara molt marge per créixer, hi ha una xarxa enorme, a cada poble petit sol haver-hi un estanc o algun establiment on podem buscar una alternativa.
Com guanya diners un estanc o una administració de loteria com a punt Nickel?
El comerç rep una comissió per cada compte que obre, per cada ingrés, retirada o reemplaçament i també per mantenir activa la seva cartera de clients. A més, l'arribada de clients pot generar vendes creuades en el propi establiment. Per a aquests comerços, oferir serveis financers s'ha convertit en una forma de complementar la seva activitat i reforçar el seu paper com a serveis essencials del barri.
"Si un client català viatja a França, pot anar a qualsevol punt Nickel i ingressar o retirar efectiu"
L'expansió està vinculada directament al tancament d'oficines i caixers d'altres bancs?
Està molt relacionat. Hi ha persones que viuen en llocs on no hi ha ja ni sucursals ni caixers i obrir un compte Nickel és l'única forma que tenen per accedir als seus diners. I precisament on hi ha hagut més tancaments, hi ha més demanda. Les persones ens diuen que estaria molt bé que poséssim un punt Nickel, ho estudiem i veiem les possibilitats.
Catalunya és una de les zones on volen continuar creixent?
Sí, de fet, Catalunya és una de les regions més importants per a nosaltres. Aquest any tancarem per sobre dels 400 punts Nickel, només per darrere dels 450 de Madrid. Per al 2027 tenim previst incrementar l'equip comercial a la zona de Catalunya perquè creiem que encara hi ha moltíssim potencial.
Un dels elements diferencials de la xarxa de Nickel és que el client pot utilitzar-la en un altre país. Com funciona?
Els nostres clients poden operar en qualsevol punt Nickel del món. Ara mateix tenim 13.500 punts i, si un client català viatja a França, pot anar a qualsevol punt i ingressar, retirar o fer l'operació que consideri. El mateix passa si està a Portugal, Bèlgica o Alemanya.
Fins a quin punt continua sent important l'efectiu per a Nickel?
L'efectiu encara s'utilitza moltíssim, i a Espanya està per sobre de la mitjana de l'eurozona. El 57% de les transaccions que es fan en els comerços són en efectiu. Probablement anirà decreixent perquè cada vegada som més natius digitals, però la demanda i l'ús de l'efectiu continuen sent molt alts.
Pot jugar en contra de Nickel que l'efectiu vagi caient?
Fa moltíssim temps que sentim que l'efectiu desapareixerà i la realitat és que continua sent el mètode de pagament més utilitzat a Espanya. Crec que encara queda moltíssim recorregut per a l'efectiu. A més, els punts Nickel no són només punts de retirada d'efectiu, són la nostra presència física al carrer i permeten també ingressar diners i obrir comptes.
Nickel està creixent també en municipis petits. Quin paper hi juga la xarxa física?
A Espanya hi ha més de 3.000 municipis en risc d'exclusió financera per no tenir accés a serveis essencials. En molts d'aquests municipis s'ha quedat una població de persones més grans, que són més vulnerables perquè han de desplaçar-se a un altre lloc per accedir als seus diners o depenen de terceres persones. Una solució 100% digital tampoc la comprèn tothom.
Hi ha punts Nickel que s'hagin obert precisament perquè un municipi s'ha quedat sense caixer?
Sí. Molts punts Nickel que sorgeixen en zones més rurals ho fan perquè els mateixos comerços ens contacten perquè els han tret el caixer. Necessiten muntar un punt Nickel per solucionar el problema dels seus veïns i són ells mateixos els que s'hi involucren. Crec que la gent vol solucionar-ho i hi ha molt comerç local disposat a oferir aquests serveis essencials.
Nickel pot ser una solució enfront de l'exclusió financera?
Nosaltres som part de la solució. El nostre model encaixa molt bé perquè hi ha molt comerç local disposat a oferir aquests serveis essencials. Però nosaltres sols no podem solucionar el problema sols, ha de ser entre tots. Hi ha altres bancs molt més grans que també han de posar solucions, com ja s'està fent amb els ofibusos o les aliances amb Correos.
Després de cinc anys a Espanya, el negoci ja és rendible?
A França, Nickel és rendible des del 2018 i va néixer el 2014. Això ha permès finançar l'expansió internacional per Espanya, Bèlgica, Portugal i Alemanya. A la resta de països seguim creixent i seguint el full de ruta cap a la rendibilitat.
Tenen en l'horitzó entrar en nous països?
Fins al 2030, l'objectiu és consolidar-nos en els cinc mercats en els quals ja som presents. Però a futur, no descartem continuar obrint camí en altres països.