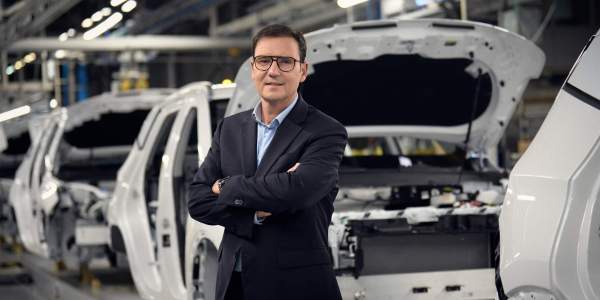
Ebro Motors ha tancat la primera meitat del 2026 amb uns ingressos de 309 milions d'euros, segons les dades que la mateixa companyia ha fet públiques aquest dimecres. La xifra representa un augment del 194,2% respecte als 105,3 milions d'euros registrats en el mateix tram de l'any anterior, de manera que la facturació de l'automobilística gairebé s'ha triplicat en termes interanuals. Aquest creixement tan pronunciat s'explica pel desplegament progressiu de l'activitat comercial de la firma i per l'augment del nombre de vehicles lliurats durant el període.
Pel que fa a la rendibilitat operativa, l'empresa va tancar el semestre amb un resultat brut d'explotació d'1,7 milions d'euros, cosa que equival a un marge del 0,6% sobre els ingressos. Aquesta dada indica que, malgrat el fort increment de la facturació, el resultat operatiu es manté en uns nivells encara ajustats en relació amb el volum de negoci generat, una circumstància habitual en companyies que es troben en una fase d'implantació i de creixement accelerat. La diferència entre l'augment dels ingressos i el nivell de l'Ebitda mostra que la companyia encara ha de consolidar la seva rendibilitat operativa a mesura que augmenti el volum de producció i de vendes.
Les vendes de vehicles i la seva distribució geogràfica
En l'àmbit comercial, Ebro va vendre 12.612 vehicles fins al juny. D'aquest total, el 98% corresponen al mercat estatal, mentre que el 2% restant es reparteix entre mercats internacionals. Aquesta distribució mostra que l'activitat de la companyia se centra encara de manera molt clara en el mercat estatal, i que la presència a l'exterior, tot i ser creixent, té un pes encara reduït dins del conjunt de les vendes. La concentració de les vendes a l'Estat és coherent amb el fet que la xarxa comercial i la capacitat productiva de la firma es troben principalment en aquest mercat.
Per al tancament de l'exercici, Ebro es marca l'objectiu de vendre entre 26.000 i 29.000 unitats, una forquilla que, segons les seves estimacions, hauria de comportar entre 650 i 700 milions d'euros d'ingressos. A més, la companyia vol acabar l'any amb una xarxa comercial per sobre dels 110 punts de venda. Aquestes previsions impliquen un creixement respecte a les xifres del primer semestre i fixen un horitzó concret per a l'expansió de la firma durant els mesos vinents. Si es compleixen els objectius, el volum de vendes del conjunt de l'any se situaria per sobre del doble de les unitats venudes fins al juny.
A escala internacional, la companyia ja té operacions comercials actives a Portugal i Bulgària. A aquests dos mercats se sumarà pròximament la presència a Croàcia i Eslovènia, després de diversos acords de distribució i importació formalitzats en tots dos països. Aquesta ampliació de l'activitat a l'exterior forma part de l'estratègia de la companyia per diversificar els seus mercats més enllà de l'Estat i per consolidar la seva presència al continent europeu.
Els acords de distribució i importació són la via que la firma utilitza per entrar en aquests mercats sense necessitat de disposar d'una estructura industrial pròpia en cada país. El president del grup, Rafael Ruiz, ha assegurat que la posada en marxa de la línia M1 a Barcelona i l'avenç en l'expansió internacional a Europa confirmen que la companyia disposa de l'impuls industrial i comercial necessari per complir els objectius marcats per a l'exercici. Aquestes paraules vinculen el creixement de la firma tant a la capacitat productiva, amb la nova línia de producció a Barcelona, com a l'obertura de nous mercats, dos elements que la direcció presenta com a fonamentals per sostenir el ritme de creixement previst.