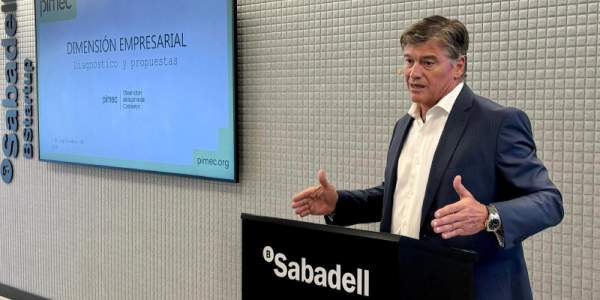
La posible retirada del Reglamento europeo contra la Morosidad ha encendido las alarmas de las organizaciones empresariales que representan a las pequeñas y medianas empresas. La Plataforma Multisectorial contra la Morosidad (PMcM), presidida por Antoni Cañete, también presidente de Pimec, ha expresado su rechazo a la decisión de la Comisión Europea de incluir esta iniciativa legislativa entre las que prevé retirar de su Programa de Trabajo para 2027. La organización atribuye este movimiento a las presiones de grandes lobbies empresariales y de algunos estados miembros.
La iniciativa legislativa, que busca establecer un marco común de plazos de pago y reforzar su cumplimiento en toda la Unión Europea, ya recibió el apoyo del Parlamento Europeo en el pleno de abril de 2024. Sin embargo, desde entonces, la propuesta ha quedado encallada en el Consejo de la UE, donde los estados miembros deben seguir negociando su contenido.
Para la PMcM, el abandono del reglamento supondría perder una oportunidad para corregir problemas estructurales del mercado europeo, especialmente los plazos de pago excesivos, la falta de claridad normativa y los desequilibrios de poder entre empresas de dimensiones diferentes.
Uno de los principales argumentos que se esgrime desde Pimec es el impacto directo que los retrasos en los cobros tienen sobre la tesorería de las pymes. Las empresas proveedoras a menudo tienen que asumir durante semanas o meses el coste de los bienes y servicios que ya han prestado, mientras esperan que sus clientes hagan efectivos los pagos.
"La liquidez es el oxígeno de las empresas. Sin liquidez, incluso negocios viables y competitivos se pueden ver abocados al cierre", ha advertido Antoni Cañete en un comunicado. El presidente de Pimec y de la PMcM considera que no se puede permitir que miles de pequeñas empresas vean comprometida su continuidad por el incumplimiento de las obligaciones de pago de sus clientes.
La preocupación llega en un contexto de empeoramiento de los plazos de pago en Europa, según los datos de los informes de la misma Comisión Europea y del Observatorio Europeo de Pagos. La plataforma recuerda que el ejecutivo comunitario ha relacionado la morosidad con una de cada cuatro quiebras empresariales en la UE.
Más allá del riesgo de cierre, los retrasos en los cobros también condicionan la capacidad de las empresas para invertir, contratar personal, innovar y ampliar la actividad. En este sentido, la PMcM defiende que un marco regulador homogéneo permitiría reducir las diferencias entre países y garantizar unas condiciones de competencia más equilibradas.
Desequilibrio entre empresas
Otro de los puntos de fricción es la capacidad de negociación de las empresas en sus relaciones comerciales. La PMcM denuncia que muchas pymes aceptan plazos de pago impuestos por clientes de mayor dimensión para evitar perder contratos o poner en riesgo la continuidad de la relación comercial.
La organización considera que la libertad contractual no es suficiente para garantizar unas condiciones equilibradas cuando existe una dependencia económica entre proveedores pequeños y grandes clientes. “Una pyme que depende de un gran cliente no siempre puede rechazar un plazo de pago excesivo sin poner en peligro su actividad”, sostiene Cañete.
La propuesta de reglamento pretendía establecer obligaciones comunes y mecanismos de supervisión para garantizar el cumplimiento de los plazos legales, así como un régimen sancionador que disuadiera las prácticas de morosidad.
La patronal también cuestiona los argumentos de algunos estados miembros contrarios a la iniciativa, que alertan del incremento de las cargas administrativas, los costes de cumplimiento y la necesidad de crear organismos de supervisión.
Ante estas objeciones, la PMcM defiende que la burocracia más costosa es precisamente la que deben afrontar las empresas para conseguir cobrar las facturas pendientes. Según los datos que recoge la organización, las empresas europeas dedican una media de casi diez horas semanales a reclamar pagos atrasados, una tarea que implica gestiones administrativas, reclamaciones y, en algunos casos, procedimientos judiciales.
“No se puede hablar de simplificación administrativa mientras se obliga a millones de pequeñas empresas a destinar sus recursos a reclamar aquello que legítimamente les corresponde”, afirma Cañete, que considera que garantizar los pagos dentro de los plazos establecidos sería una medida efectiva de simplificación.
Competitividad europea
La posible retirada del reglamento también abre un interrogante sobre la coherencia de la política económica comunitaria. La PMcM considera contradictorio que Bruselas plantee abandonar una iniciativa de armonización normativa en un momento en que los informes Letta y Draghi han defendido la necesidad de fortalecer el mercado único y mejorar la competitividad europea.
Estos informes han situado la simplificación y la armonización reguladora entre los elementos necesarios para reducir la fragmentación del mercado interior. En este contexto, la plataforma defiende que un reglamento europeo contra la morosidad permitiría aplicar las mismas obligaciones en materia de pagos a todos los estados miembros, a diferencia de un marco basado en directivas que deje más margen a las transposiciones nacionales.
Ante este escenario, la PMcM insta a los gobiernos europeos a retomar e intensificar las negociaciones en el Consejo de la UE para evitar que la iniciativa desaparezca de la agenda legislativa. La organización reclama preservar el reglamento y dotarlo de mecanismos de control y sanciones efectivas.